
تبصره ماده 100 روشی قانونی برای صاحبان مشاغل و کسبوکارهای کوچک است تا بدون نیاز به تنظیم اظهارنامه عادی و نگهداری دفاتر مالیاتی، مالیات سالانه خود را بهصورت مقطوع و قطعی پرداخت کنند. در این شیوه، سازمان امور مالیاتی بر پایه گردش کارتخوان، صورتحسابهای ثبتشده در سامانه مودیان و حسابهای تجاری، مبلغی توافقی را محاسبه و پیشنهاد میدهد که امکان تسویه نقدی یا اقساطی آن وجود دارد.
| بررسی سریع تبصره ماده 100 | پاسخ کوتاه |
|---|---|
| تبصره ماده ۱۰۰ چیست؟ | روشی برای تعیین و پرداخت مالیات مقطوع برخی صاحبان مشاغل، بدون طی فرآیند کامل اظهارنامه عادی است. |
| سقف فروش تبصره ماده ۱۰۰ در سال ۱۴۰۵ چقدر است؟ | برای اشخاص حقیقی تا ۷۲ میلیارد تومان و برای کسبوکارهای شراکتی تا ۱۴۴ میلیارد تومان اعلام شده است. |
| چه کسانی مشمول تبصره ماده ۱۰۰ هستند؟ | اشخاص حقیقی دارای شرایط لازم و فروش در محدوده سقف تعیینشده که فرم تبصره ماده ۱۰۰ برای پرونده آنها فعال شده باشد. |
| چه کسانی نمیتوانند از تبصره ماده ۱۰۰ استفاده کنند؟ | شرکتها و اشخاص حقوقی، برخی مودیان خارج از سقف فروش و افرادی که شرایط یا الزامات قانونی لازم را ندارند. |
| آیا تبصره ماده ۱۰۰ به معنی معافیت مالیاتی است؟ | خیر. این تبصره به معنی معافیت نیست و مالیات بهصورت مقطوع تعیین و دریافت میشود. |
| مالیات تبصره ماده ۱۰۰ چگونه محاسبه میشود؟ | مبلغ مالیات بر اساس اطلاعات فروش، ضریب سود شغل، معافیت پایه و نرخهای مالیاتی مربوط محاسبه میشود. |
| آیا مالیات تبصره ماده ۱۰۰ قابل قسطبندی است؟ | بله، طبق شرایط تعیینشده امکان پرداخت مالیات بهصورت نقدی یا اقساطی وجود دارد. |
| تبصره ماده ۱۰۰ بهتر است یا اظهارنامه عادی؟ | انتخاب بین این دو به میزان فروش، هزینهها، سود یا زیان واقعی و مبلغ مالیات پیشنهادی بستگی دارد. |
| چگونه تبصره ماده ۱۰۰ را در سامانه ثبت کنیم؟ | از طریق درگاه ملی خدمات مالیاتی و بخش مربوط به «اظهارنامه عملکرد و توافق تبصره ماده ۱۰۰» میتوان مراحل ثبت را انجام داد. |
| اگر مبلغ پیشنهادی تبصره ماده ۱۰۰ را قبول نکنیم چه میشود؟ | میتوان تا پایان مهلت قانونی، بهجای پذیرش فرم توافقی، اظهارنامه عادی را با اطلاعات و اسناد مربوط ارسال کرد. |
در سال ۱۴۰۵، تمامی اشخاص حقیقی که سقف فروش سالانه آنها تا ۷۲ میلیارد تومان و برای کسبوکارهای شراکتی تا ۱۴۴ میلیارد تومان باشد، میتوانند از این فرصت استفاده کنند.
تبصره ماده 100 چیست؟
تبصره ماده 100 یک راه میانبر و بیدردسر برای پرداخت مالیات کسبوکارهای کوچک و مغازهداران است. اگر فروش سالانه شما از سقف مشخصی کمتر باشد، دیگر نیازی به حسابداری، دفتر نویسی و پر کردن فرمهای پیچیده اظهارنامه ندارید؛ اداره مالیات خودش یک مبلغ مشخص تعیین میکند و شما فقط با تایید و پرداخت همان رقم، پرونده مالیاتی آن سال را بدون معطلی میبندید.
مبنای قانونی تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم
بر اساس قوانین مالیاتی، ارائه سالانه گزارش کامل دخلوخرج تا پایان خرداد ماه در قالب «اظهارنامه»، تکلیفی قانونی برای تمام صاحبان درآمد شغلی است. در این بین، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم روشی استثنایی جهت رهایی کسبوکارهای کوچک از رسیدگیهای طولانی و کاغذبازیهای اداری به شمار میرود. اما مالیات مقطوع چیست و چه کاربردی دارد؟ در روش مالیات مقطوع، اداره مالیات به جای حسابرسی جزءبهجزء اسناد مالی، یک مبلغ توافقی و کاملاً قطعی را پیشنهاد میدهد.
بر خلاف تصور اشتباه و رایج برخی افراد مبنی بر بخشش کامل، تبصره ماده ۱۰۰ اصلاً به منزله معافیت مالیاتی نیست؛ بلکه هدف از این سازوکار، صرفاً سریعتر، سادهتر و بیدردسرتر شدن روند تعیین و پرداخت مالیات میباشد.
سقف فروش تبصره ماده 100 در سال جدید چقدر است؟
برای اینکه بتوانید از این مسیر ساده استفاده کنید، فروش سالانه کسبوکار شما نباید از یک عدد مشخص بیشتر باشد. دولت هر سال در قانون بودجه با توجه به تورم، این سقف درآمدی را افزایش میدهد. این موضوع حتی بر نحوه محاسبه مالیات مطب پزشکان و درمانگاهها نیز تاثیر دارد. برای بررسی دقیقتر روند افزایش این مبالغ، جزئیات سقف فروش در جدول زیر خلاصه شده است.
| سال عملکرد مالیاتی | مبنای محاسبه سقف | سقف فروش برای مغازههای تکنفره | سقف فروش برای کسبوکارهای شراکتی |
| عملکرد سال ۱۴۰۲ | ۱۵۰ برابر معافیت سالانه | ۱۸ میلیارد تومان | ۳۶ میلیارد تومان |
| عملکرد سال ۱۴۰۳ | ۱۵۰ برابر معافیت سالانه | ۲۱.۶ میلیارد تومان | ۴۳.۲ میلیارد تومان |
| عملکرد سال ۱۴۰۴ (بودجه ۱۴۰۵) | ۱۵۰ برابر معافیت سالانه | ۷۲ میلیارد تومان | ۱۴۴ میلیارد تومان |
چه کسانی میتوانند از تبصره ماده ۱۰۰ مالیاتی استفاده کنند؟
تبصره ماده ۱۰۰ به عنوان گزینهای ویژه تنها برای اشخاص حقیقیِ فعال با نام خود و بدون حق استفاده برای شرکتهای حقوقی، تاثیر مستقیمی بر نحوه تنظیم اظهارنامه مالیاتی وکلا و سایر مشاغل انفرادی دارد. علاوه بر این، در صورت تکمیل مدارک پرونده در درگاه مالیاتی، بررسی وضعیت شما به شکلی کاملاً خودکار توسط سامانه انجام میگیرد. بهرهمندی از روش پرداخت مبلغ مقطوع و آسودگی از دردسرهای نگارش دفاتر مالیاتی، نیازمند برخورداری از چند شرط بسیار ساده است؛ شروط پایه ذکرشده در ادامه، ملاک اصلیِ تعلق کسبوکار شما به گروه مشاغل کوچک خواهد بود.
- مجموع کل فروش کالا یا ارائه خدمات شما در طول سال کمتر از ۷۲ میلیارد تومان باشد.
- از دستگاههای کارتخوان رسمی و حسابهای بانکی تجاری تایید شده استفاده کرده باشید.
- مالیات سال قبل خود را تسویه کرده یا برگه تشخیص صادره شده از طرف اداره مالیات را قبول کرده باشید.
- وقتی وارد سایت مالیاتی میشوید، فرم مخصوص تبصره ماده ۱۰۰ مالیاتی برای پرونده شما فعال شده باشد.
- در صورت داشتن شریک، سقف مجاز فروش برای هر دو نفر رعایت شده باشد.
چه کسانی مشمول تبصره ماده 100 نمیشوند؟
برخی از فعالان بازار به دلایل قانونی امکان تسویه مالیات خود را از این شیوه نداشته و ناچار به تشکیل پرونده عادی هستند. در واقع، آگاهی بهموقع از این شرایط، مانعی جدی در برابر انتظار بیهوده و عاملی موثر در جلوگیری از دست رفتن مهلت قانونی ارسال مدارک خواهد بود. طبق تصریح ضوابط قانونی، گروههای دارای گردش مالی بالا یا ساختار شرکتی، ملزم به حسابرسی کامل دفاتر مالی و تکمیل فرم عادی اظهارنامه هستند. از سوی دیگر، این افراد بر اساس تکالیف ماده ۱۶۹ قانون مالیاتهای مستقیم، مسئولیت ارائه کلیه ریز فاکتورها را بر عهده دارند؛ از همین رو در ادامه، شرایط افراد غیر مشمول تبصره ماده ۱۰۰ مورد بررسی قرار میگیرد.
- تمام شرکتهای تجاری، موسسات و اشخاص حقوقی که شماره ثبت شرکتی دارند.
- کسبوکارهایی که فروش سالانهشان حتی یک ریال بیشتر از ۷۲ میلیارد تومان باشد.
- افرادی که طبق قانون باید از کارتخوان یا سامانه صدور فاکتور استفاده میکردند ولی این کار را انجام ندادهاند.
- کسانی که میخواهند از معافیتهای خاص مثل تخفیف هزینههای سنگین درمانی (ماده ۱۳۷) یا خسارتهای غیرمترقبه (ماده ۱۶۵) استفاده کنند.
- مودیانی که قبل از فعال شدن فرم توافقی، خودشان اظهارنامه کامل را پر کرده و فرستادهاند.
- افرادی که تا پایان مهلت تعیینشده به سامانه سر نزنند و فرم توافقی را تایید نکنند.
تبصره ماده ۱۰۰ چه مزیتی برای مودیان دارد؟
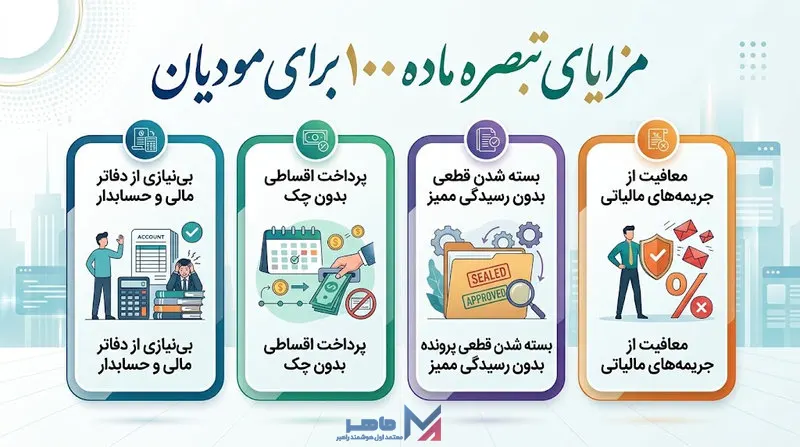
تکمیل اظهارنامه و نوشتن دفترهای مالیاتی، هم هزینهبر است و هم کلی از وقت کاسبها و صاحبان کسبوکارهای کوچک را میگیرد. استفاده از تبصره ماده ۱۰۰ این دردسرها را حذف میکند و مزایای زیر را فراهم میکند.
- بینیازی از حسابدار: لازم نیست برای حسابدار هزینه کنید یا فاکتورها و دفترهای مالی را نگه دارید.
- پرداخت اقساطی: میتوانید مالیات خود را یکجا یا در چند قسط ماهانه بپردازید.
- بسته شدن بیدردسر پرونده: پرونده مالیاتی شما قطعی و سریع بسته میشود و دیگر خبری از بررسیهای طولانیمدت کارشناسان مالیاتی (ممیزان) نیست.
- خلاصی از جریمهها: دیگر نگران اشتباه در ثبت اطلاعات و خوردن جریمههای سنگین نخواهید بود.
آیا تبصره ماده ۱۰۰ به معنای معافیت از مالیات است؟
تبصره ماده ۱۰۰ به هیچ وجه به معنای بخشش کامل یا صفر شدن رقم مالیات نیست، بلکه صرفاً روشی میانبر برای اعلام یک مبلغ مشخص و مقطوع از سوی اداره مالیات بدون ورود به فرآیند پیچیده حسابوکتاب دقیق سود و زیان به شمار میرود.
بر همین اساس، تفکیک دقیق مفهوم «معافیت مالیاتی» از «مالیات مقطوع» برای مودیان اهمیت فراوانی دارد؛ چرا که با وجود پابرجا بودن اصل پرداخت مالیات، دیگر هیچگونه نیازی به جمعآوری و ارائه مدارک و فاکتورهای ریزبهریز نخواهند بود.
تفاوت تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم با اظهارنامه عادی
وقتی زمان رسیدگی به مالیات میرسد، دو راه روبهروی شماست، یا روش توافقی ساده را انتخاب کنید یا با کمک یک شرکت معتمد مالیاتی معتبر و حرفه ای نظیر ماهر سراغ اظهارنامه معمولی بروید. هر کدام از این دو مسیر شیوه کار متفاوتی دارند و تعهدات مختلفی برای شما میسازند. برای اینکه تصمیم درستی بگیرید، باید تفاوتهای اصلی این دو مسیر را در کنار هم بررسی کنید. جدول زیر نشان میدهد که در هر مسیر چه چیزی در انتظار شما خواهد بود.
|
ویژگی |
استفاده از تبصره ماده 100 |
ارسال اظهارنامه مالیاتی عادی |
| مناسب چه کسانی است؟ | مغازهداران و کسبوکارهای خرد و کوچک | شرکتهای بزرگ و مشاغل با گردش مالی بالا |
| نگهداری فاکتور و دفتر | نیازی به نوشتن دفاتر و نگهداری اسناد نیست | باید تمام فاکتورها، درآمدها و هزینهها ثبت شود |
| نحوه تعیین مالیات | مبلغ ثابت و مقطوع بر پایه فروش دستگاه پوز | بررسی دقیق دخلوخرج و هزینههای واقعی |
| امکان اعتراض | بعد از قبول مبلغ، امکان اعتراض به مالیات وجود ندارد | در صورت بالا بودن مالیات میتوان اعتراض رسمی ثبت کرد |
| حسابرسی ممیز | ممیز مالیاتی مدارک شما را بررسی حضوری نمیکند | پرونده شما بهطور کامل حسابرسی میشود |
| ثبت زیان و ضرر | ضرر و زیان کسبوکار در مبلغ نهایی حساب نمیشود | اگر ضرر کرده باشید، میتوانید آن را اثبات کنید |
چه زمانی ارسال اظهارنامه عادی تصمیم بهتری است؟
همیشه رفتن به سراغ تبصره ماده ۱۰۰ مالیاتی بهترین تصمیم نیست. در این روش، سازمان یک سود مشخص برای صنف شما در نظر میگیرد و هزینههای خاص مثل اجاره سنگین مغازه، خسارت کالا یا خواب پول را حساب نمیکند. اگر سال سختی را پشت سر گذاشتهاید، سود بسیار کمی داشتهاید یا حتی ضرر کردهاید، بهتر است اظهارنامه عادی ارسال کنید تا با ارائه فاکتورهای رسمی، مالیات کمتری نسبت به مبلغ مقطوع برایتان محاسبه شود.
اگر مؤدی با مبلغ یا اطلاعات فرم موافق نباشد چه میشود؟
تایید فرم تبصره به این معناست که شما رقم پیشنهادی سازمان امور مالیاتی را بدون تغییر پذیرفتهاید. اگر احساس میکنید مبلغ تعیینشده با درآمد واقعی شما همخوانی ندارد یا هزینههای مغازه بسیار بالا بوده است، نباید این فرم را تایید کنید. در این شرایط، باید تا پیش از پایان مهلت قانونی به سراغ اظهارنامه عادی بروید و تمام فاکتورها، هزینهها و اسناد واقعی خود را ثبت کنید تا مالیات بر اساس سود واقعی محاسبه شود.
چرا صحت اطلاعات فروش و تراکنشها در تبصره ماده ۱۰۰ مهم است؟
اداره مالیات این مبلغ مقطوع را مستقیماً بر اساس واریزیهای دستگاه کارتخوان و فاکتورهای رسمی شما حساب میکند. اگر فروش واقعیتان با آماری که در سیستم ثبت شده اختلاف زیادی داشته باشد، از این توافق کنار گذاشته میشوید. همچنین اگر بعدها مشخص شود درآمدی را پنهان کرده بودید، کل توافق باطل میشود، جریمههای سنگینی میخورید و تمام معافیتهای پایهتان هم از بین میرود.
نحوه محاسبه و قسط بندی در تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم
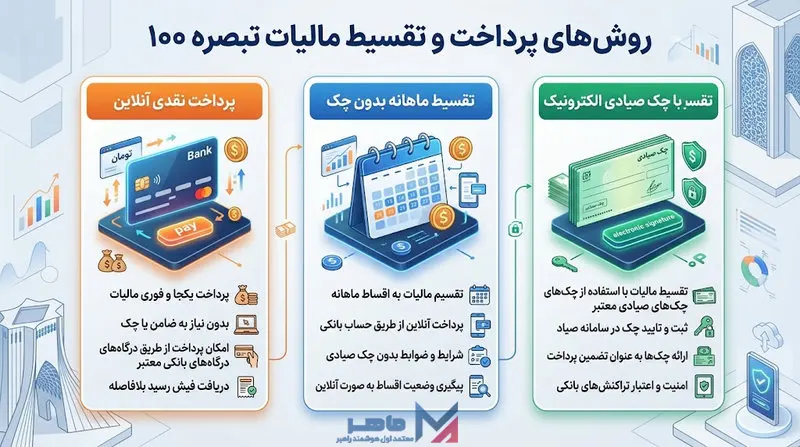
شاید برایتان سوال باشد که سازمان امور مالیاتی چطور مبلغ مقطوع را حساب میکند. این محاسبه بر اساس یک فرمول استاندارد کشوری انجام میشود. ابتدا کل فروش شما بر اساس کارتخوان و فاکتورها مشخص میشود. سپس این عدد در یک درصد مشخص که به آن ضریب سود شغل (اینتاکد) میگویند ضرب میشود. در نهایت، مبلغ معافیت پایه سالانه مشاغل از آن کم میشود و مالیات نهایی طبق پلههای درصدی ماده ۱۳۱ قانون (بین ۱۵ تا ۲۵ درصد) به دست میآید. اگر نقدینگی کافی برای پرداخت یکجای مالیات ندارید، جای نگرانی نیست؛ چون سازمان امکان تقسیط را برای مودیان فراهم کرده است. برای کسب اطلاعات از شرایط پرداخت، گزینههای زیر در دسترس است.
- پرداخت نقدی: میتوانید تمام مبلغ را همان لحظه به شکل آنلاین پرداخت کنید و برگ تسویه بگیرید.
- تقسیط بدون چک: اگر از سالهای قبل بدهی مالیاتی نداشته باشید، سامانه به شما اجازه میدهد مبلغ را در چند قسط ماهانه خرد کنید.
- تقسیط با چک صیادی دیجیتال: کسانی که از چک الکترونیکی استفاده میکنند، میتوانند اقساط طولانیتری برای پرداخت بگیرند.
- کاهش مالیات با اجاره مغازه: اگر مستاجر هستید و اجارهنامه رسمی خود را ثبت کردهاید، هزینه اجاره در تعدیل سود و کم شدن مالیات اثر داده میشود.
توجه داشته باشید که اقساط را باید سر موعد مشخص پرداخت کنید؛ وگرنه مشمول جریمه تاخیر ماده ۱۹۰ خواهید شد و قبوض اقساطی شما باطل میشوند.
آموزش مرحله به مرحله استفاده از تبصره ماده 100 در سامانه
برای ثبت این توافق نیازی به مراجعه حضوری به اداره مالیات یا ایستادن در صف ندارید. کل فرایند به شکل اینترنتی و از طریق گوشی یا رایانه در کمتر از ده دقیقه انجام میشود. پیش از شروع کار، تلفن همراه متصل به کد ملی خود را در دسترس بگذارید تا پیامکهای ورود را دریافت کنید. مراحل کار به این ترتیب است.
- وارد درگاه ملی خدمات مالیاتی به نشانی my.tax.gov.ir شوید و با نوشتن کد ملی و رمز عبور وارد حساب خود شوید.
- کد تایید ششرقمی که به شماره موبایل شما پیامک میشود را در کادر بنویسید.
- در صفحه اصلی، روی گزینه «ارسال اظهارنامه عملکرد و توافق تبصره ماده ۱۰۰» کلیک کنید.
- پرونده شغلی و سال عملکرد مورد نظرتان را انتخاب کنید و تیک گزینه «فرم تبصره ۱۰۰» را بزنید.
- اطلاعات شغلی، آدرس مغازه و کد صنف (اینتاکد) را به دقت بخوانید تا اشتباهی در آن نباشد.
- ارقام ثبتشده از فروش کارتخوان و گردش حسابهای تجاریتان را چک کنید و اگر فروش واقعی شما بیشتر است، آن را اصلاح کنید.
- روش پرداخت (نقدی یا چند قسط) را تعیین کنید و با زدن دکمه صدور قبض، کد رهگیری را ذخیره نمایید.
نقش سامانهها و صورتحساب الکترونیکی در مدیریت بهتر تبصره ماده ۱۰۰
در سیستم مالیاتی جدید، تمامی مبالغ واریزشده به کارتخوان، درآمد شغلی محاسبه میشوند؛ بنابراین برای جلوگیری از افزایش غیر واقعی مالیات، از انجام تراکنشها و انتقال پولهای شخصی با حساب کاری خودداری کنید. همچنین برای ثبت دقیق فاکتورها و پیشگیری از مغایرت مالیاتی، استفاده از خدمات شرکتهای معتمد (مانند کارتخوانهای هوشمند شرکت ماهر) روشی موثر است.
کارتخوانهای هوشمند اطلاعات فروش را مستقیماً به سامانه مودیان ارسال میکنند تا شفافیت پرونده شما حفظ شود و خطر رد شدن در فرم توافقی مالیاتی کاملاً از بین برود.
عواقب پنهان کردن درآمد در ماده ۱۰۰ قانون مالیاتهای مستقیم
پذیرش فرم تبصره به معنی بستن قطعی پرونده است، اما به این شرط که واقعیت را گفته باشید. سیستم بانکی و مالیاتی حسابهای متصل را تطبیق میدهند و اگر مشخص شود پولی پنهان مانده، جریمههای سنگینی در نظر گرفته شده است. سازمان در برخورد با مغایرتهای درآمدی و مبالغ پنهانشده، دو حالت کلی را در نظر میگیرد. اینکه آیا درآمد مخفی شما را از سقف قانونی خارج میکند یا خیر، تفاوت این دو حالت را مشخص میکند. در صورت مغایرت حسابها، سازمان مالیاتی متناسب با سقف قانونی با دو حالت زیر برخورد میکند.
- اگر با احتساب درآمد مخفی، همچنان زیر سقف ۷۲ میلیارد تومان باشید: اگر تفاوت درآمد ابرازی شما با واقعیت بیشتر از ۱۵ درصد باشد، مابهالتفاوت مالیات محاسبه شده و باید آن را تسویه کنید، اما جریمه پنهانکاری ماده ۱۹۲ برای شما ثبت نمیشود.
- اگر با درآمد مخفی، از سقف ۷۲ میلیارد تومان عبور کنید: در این وضعیت توافق باطل میشود؛ پرونده به ماده ۹۷ فرستاده شده و به عنوان تخلف مالیاتی حسابرسی کامل میشود. همچنین مشمول جریمه سنگین عدم تسلیم اظهارنامه میشوید و تمام معافیتهای مالیاتی پایه را از دست خواهید داد.
تبصره ماده ۱۰۰ برای چه کسبوکارهایی اهمیت بیشتری دارد؟
این تسهیلات قانونی برای همه اصناف یکسان نیست و گروههایی که دخلوخرج روزانه دارند بهره بیشتری از آن میبرند. اصناف زیر بیش از دیگران میتوانند از این مسیر مقطوع برای مدیریت امور مالیاتی خود استفاده کنند.
- واحدهای صنفی و مغازهدارانی که حجم فروش بالا اما سود درصدی مشخصی دارند.
- فروشگاههای اینترنتی و حضوری که دریافتیهای آنها مستقیماً از درگاه و پوز انجام میشود.
- ارائهدهندگان خدمات و مشاغل مستقلی که نیروی حسابداری ثابت در اختیار ندارند.
- کسبوکارهای خرد و خانوادگی که میخواهند بدون درگیر شدن با سامانههای پیچیده، تسویه مالیاتی سالانه داشته باشند.
نکات مهم درباره مشاغل خاص و مالیات ارزش افزوده
درآمد بعضی از شغلها ماهیت دستمزد و حقالعمل دارد و کل پول واریزی به کارتخوان متعلق به خودشان نیست. از سوی دیگر، باید حواستان باشد که تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم فقط تکلیف مالیات بر درآمد شغلی شما را مشخص میکند. اگر در اصنافی کار میکنید که حسابهای گردشی بالایی دارند، باید تفاوت مالیات کارمزد و مالیات مصرفکننده را بدانید. رعایت نکات زیر، شما را از جریمهها و خطاهای سنگین مالیاتی در امان نگه میدارد.
- در مشاغلی مثل مشاوران املاک یا نمایشگاهداران اتومبیل، کل پول واریزی به حساب درآمد آنها نیست؛ مالیات این افراد فقط بر روی میزان کمیسیون واقعی محاسبه میشود.
- مالیات پزشکان بر اساس مقایسه میان مالیات تعیینشده سیستمی و مبالغی که مراکز درمانی قبلاً از حقالزحمه آنها کسر کردهاند محاسبه شده و رقم بالاتر مبنا قرار میگیرد.
- تسهیلات ماده ۱۰۰ مالیات مستقیم هیچ ارتباطی با مالیات بر ارزش افزوده ندارد؛ بنابراین اگر مشمول ارزش افزوده هستید، باید اظهارنامههای فصلی آن را سر موعد و جداگانه ارسال کنید.
قبل از استفاده از تبصره ماده ۱۰۰ به چه نکاتی توجه کنیم؟
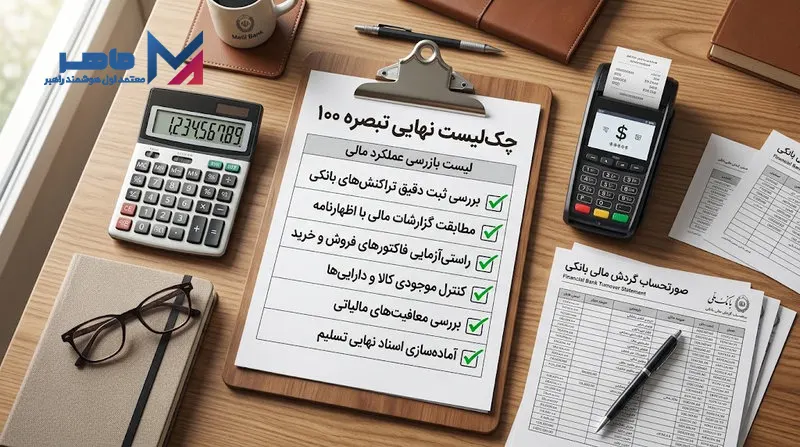
قبل از اینکه دکمه تایید نهایی فرم را بزنید، حتماً این ۴ نکته را بررسی کنید تا مطمئن شوید بهترین و کمهزینهترین راه را انتخاب کردهاید.
- چک کردن مجموع واریزیها: گردش حسابهای متصل به کارتخوان را بررسی کنید تا مطمئن شوید از سقف مجاز تبصره ۱۰۰ رد نشدهاید.
- تسویه بدهیهای قبلی: بدهی مالیاتی سالهای گذشته را مشخص یا تسویه کنید تا دسترسی شما به این فرم بسته نشود.
- درستی کد شغلی و آدرس: کد اینتاکد (صنف) و مشخصات مکانی پرونده را تطبیق دهید تا سامانه، سود شغل شما را بالاتر از حد واقعی تخمین نزند.
- بررسی خرجودخل: حسابوکتاب کنید که با توجه به هزینهها و فاکتورهای خریدی که دارید، پر کردن اظهارنامه عادی بیشتر به نفعتان تمام میشود یا قبول همین مالیات مقطوع.
ماهر چگونه به کسبوکارها کمک میکند؟
ثبت و ارسال صورتحسابهای الکترونیکی به سامانه مودیان ممکن است برای صاحبان مشاغل کاری سخت یا زمانبر باشد. شرکت معتمد اول هوشمند راهبر (ماهر) با داشتن مجوز رسمی از سازمان امور مالیاتی، ابزارهای کاربردی زیر را برای راحتی اصناف فراهم کرده است.
- سامانه تحت وب آسان برای ثبت و مدیریت فاکتورها.
- نرمافزار ویژه تلفنهای همراه جهت ارسال سریع صورتحساب.
- دستگاههای پوز اندرویدی با قابلیت صدور فاکتور متصل به سامانه.
- سرویسهای ارتباطی نرمافزاری برای اتصال خودکار سیستم فروش به سامانه مودیان.
جمع بندی؛ کاربرد تبصره ماده 100 مالیاتی چیست؟
استفاده از تبصره ماده 100 بهترین روش برای اشخاص حقیقی با سقف فروش سالانه تا ۷۲ میلیارد تومان و در مشاغل شراکتی تا ۱۴۴ میلیارد تومان است تا بدون نگهداری دفاتر و حسابرسی ممیزان، مالیات مقطوع خود را بهصورت نقدی یا اقساطی بپردازند. این تسهیلات شامل شرکتهای حقوقی نمیشود و برای اصناف زیانده نیز ارسال اظهارنامه عادی انتخابی مناسبتر خواهد بود.
همچنین جدا کردن حسابهای شخصی از کاری، شفافیت درآمد کارتخوان و ارسال جداگانه اظهارنامه ارزش افزوده، مانع از جریمه و باطل شدن توافق میشود. شما برای امسال کدام مسیر را به نفع کسبوکارتان میدانید؟ آیا رقم پیشنهادی سامانه با دخلوخرج واقعی شما جور درمیآید؟ سوالها و نظراتتان را در بخش کامنتها بنویسید تا کارشناسان ما راهنماییتان کنند.
سوالات متداول درباره ماده ۱۰۰ قانون مالیاتهای مستقیم
آیا استفاده از تبصره ماده 100 اجباری است؟
خیر؛ استفاده از این روش کاملاً اختیاری است و اگر فکر میکنید به سود شما نیست، میتوانید اظهارنامه عادی بفرستید.
اگر مبلغ پیشنهادی سامانه را قبول نکنیم چه میشود؟
اگر مبلغ را نپذیرید، نباید فرم را ثبت کنید؛ در این صورت تا پایان مهلت باید اظهارنامه عادی همراه با اسناد و هزینههایتان ارسال نمایید.
چرا برای بعضی افراد فرم تبصره در سامانه نشان داده نمیشود؟
بالاتر بودن فروش سالانه از ۷۲ میلیارد تومان، داشتن بدهی مالیاتی سالهای قبل، استفاده نکردن از کارتخوان ثبتشده یا نواقص پرونده از دلایل اصلی فعال نشدن فرم هستند.
آیا شرکتها میتوانند از تبصره ماده ۱۰۰ مالیاتی استفاده کنند؟
خیر؛ طبق تصریح ماده ۱۰۰ قانون مالیاتهای مستقیم، این تسهیلات فقط برای افراد حقیقی و اصناف انفرادی یا شراکتی است و شرکتهای حقوقی اجازه استفاده از آن را ندارند.
بدون دیدگاه