
مالیات بر عملکرد به درآمد مشمول مالیات یک فرد یا کسبوکار مربوط میشود. برای تعیین این مبلغ، ابتدا درآمدها و هزینههای قابل قبول بررسی میشوند تا درآمد مشمول مالیات مشخص شود. این مالیات از طریق اظهارنامه به سازمان امور مالیاتی اعلام خواهد شد.
📌 راهنمای سریع: مالیات بر عملکرد در یک نگاه
بروزرسانی قوانین مالیاتی
| شاخص کلیدی | اشخاص حقیقی (مشاغل و اصناف) | اشخاص حقوقی (شرکتها) |
|---|---|---|
| نرخ مالیات | پلکانی (۱۵٪ تا ۲۵٪) بر اساس درآمد مشمول مالیات (ماده ۱۳۱) | نرخ مقطوع ۲۵٪ از سود خالص (ماده ۱۰۵) |
| فرمول محاسبه مبنا | درآمد کل − (هزینههای قابل قبول + معافیتهای قانونی) | درآمد کل − (هزینههای موجه + استهلاک + زیان سنواتی) |
| مهلت تسلیم اظهارنامه | تا پایان خردادماه سال بعد (طبق ماده ۱۰۰) | حداکثر ۴ ماه پس از سال مالی (معمولاً پایان تیرماه) |
| سامانه و نحوه اقدام | درگاه ملی خدمات مالیاتی (تبصره ماده ۱۰۰ یا اظهارنامه عادی) | درگاه الکترونیک سازمان امور مالیاتی و بارگذاری دفاتر/ترازنامه |
| تکلیف سامانه مودیان | الزام به صدور صورتحساب الکترونیکی مطابق با فراخوانها | الزامی؛ تطبیق سیستمی درآمدها و فاکتورهای فروش ثبتشده |
| پیامد عدم رعایت تکالیف | محرومیت از معافیتها + جریمه عدم تسلیم اظهارنامه (غیرقابل بخشش) | جریمه ۳۰ درصدی غیرقابل بخشش + برآورد تشخیصی و رد دفاتر |
از طرفی، مودی در این اظهارنامه اطلاعاتی مانند درآمد، هزینه، سود و زیان و سایر اطلاعات مالی دوره مالی خود را ثبت میکند. در کنار اظهارنامه، ثبت و ارسال صورتحساب به سامانه مودیان نیز به ثبت شفاف معاملات و درآمدهای کسبوکار کمک میکند.
مالیات بر عملکرد چیست؟
مالیات بر عملکرد مالیاتی است که بر درآمد مشمول مالیات یک شخص یا کسبوکار تعلق میگیرد. سازمان امور مالیاتی برای تعیین این مبلغ، درآمدها و هزینههای ثبتشده را بررسی میکند و هزینههایی را که طبق قانون قابل قبول هستند از درآمد کسر میکند.
نحوه محاسبه این مالیات با توجه به نوع فعالیت و وضعیت مودی متفاوت است؛ برای نمونه، درک این موضوع که مالیات حق العمل کاری چیست و درآمد حاصل از این فعالیت چگونه محاسبه میشود، به مقررات و شرایط همان فعالیت بستگی دارد. مبلغ نهایی مالیات به نوع فعالیت، وضعیت شخص حقیقی یا حقوقی، معافیتها، هزینههای قابل قبول، استهلاک و زیانهای قابل قبول مالیاتی بستگی دارد.
چه کسانی مشمول مالیات بر عملکرد هستند؟
افرادی که فعالیت اقتصادی دارند، در صورت وجود شرایط قانونی، ممکن است مشمول مالیات بر عملکرد شوند. این افراد معمولا در دو گروه زیر قرار میگیرند:
مالیات عملکرد اشخاص حقیقی
اشخاص حقیقی شامل صاحبان فروشگاهها، پزشکان، وکلا، پیمانکاران، فریلنسرها، صاحبان کارگاهها و ارائهدهندگان خدمات هستند. این افراد مالیات فعالیت خود را در قالب مالیات عملکرد اعلام میکنند. مقدار مالیات آنها با توجه به درآمد مشمول مالیات و نرخهای قانونی تعیین میشود.
مالیات عملکرد اشخاص حقوقی
اشخاص حقوقی شامل شرکتها و موسسات هستند. شرکتهای سهامی، شرکتهای با مسئولیت محدود و سایر شخصیتهای حقوقی در این گروه قرار میگیرند. در این راستا، شرکت باید درآمد و هزینههای خود را در دوره مالی ثبت کند. سپس مالیات شرکت با مسئولیت محدود بر اساس درآمد مشمول مالیات محاسبه و در اظهارنامه اعلام میشود.
مالیات عملکرد چند درصد است؟
نرخ مالیات بر عملکرد برای همه مودیان یکسان نیست.
طبق ماده ۱۰۵ قانون مالیاتهای مستقیم :
«جمع درآمد شرکتها پس از وضع زیانهای حاصل از منابع غیرمعاف و کسر معافیتهای مقرر، مشمول مالیات به نرخ بیست و پنج درصد خواهند بود.»
برای محاسبه مالیات بر عملکرد چه اطلاعاتی لازم است؟
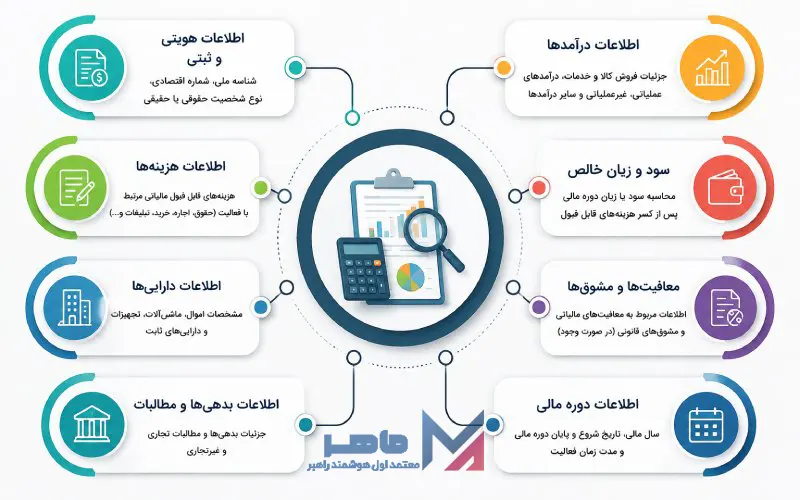
برای رسیدن به یک عدد دقیق، فقط دانستن میزان فروش کافی نیست. چند دسته اطلاعات باید کنار هم قرار بگیرند تا محاسبه دقیقتر باشد.
به طور کلی، برای محاسبه مالیات بر عملکرد معمولا به اطلاعات زیر نیاز است:
- میزان درآمد و فروش
- هزینههای قابلقبول مالیاتی
- سود و زیان دوره مالی
- خرید و بهای تمامشده کالا یا خدمات
- حقوق و دستمزد کارکنان
- اجاره، آب، برق، گاز و سایر هزینههای جاری
- استهلاک داراییها
- داراییها و بدهیهای واحد اقتصادی
- اطلاعات حسابهای بانکی و گردشهای مالی مرتبط با فعالیت
- اسناد و فاکتورهای درآمد و هزینه
- اطلاعات معاملات و قراردادهای انجامشده
- مالیاتهای پرداختشده یا علیالحساب
- اطلاعات اظهارنامههای مالیاتی و عملکرد سالهای قبل
- دفاتر و اسناد حسابداری
درآمد مشمول مالیات چگونه محاسبه میشود؟
درآمد مشمول مالیات مبنای محاسبه مالیات بر عملکرد است. قانون برای محاسبه این درآمد، شرایط و مقررات مشخصی دارد و نوع درآمد نیز میتواند در نحوه محاسبه اثر بگذارد؛ برای مثال، مقررات مربوط به مالیات طلا و سکه ۱۴۰۵ با مالیات عملکرد یک کسبوکار عادی یکسان نیست.
به زبان ساده، ابتدا درآمدهای مودی مشخص میشود و هزینههای قابل قبول و موارد قانونی از آن کسر میشوند. مبلغی که پس از این محاسبات باقی میماند، درآمد مشمول مالیات است. سپس نرخ مالیاتی مربوط به شخص حقیقی یا حقوقی روی این مبلغ اعمال میشود تا مالیات بر عملکرد مشخص شود.
فرمول ساده محاسبه این مالیات به شکل زیر است:
درآمد مشمول مالیات = درآمدهای قابل محاسبه − هزینههای قابل قبول − استهلاکهای قانونی
بعد از رسیدن به این عدد، معافیتها و سایر موارد قانونی نیز در محاسبه نهایی بررسی میشوند.
چه هزینههایی قابل قبول هستند؟
هر هزینهای که کسبوکار انجام میدهد، خودکار از مالیات کم نمیشود. از طرفی، قانون برای پذیرش هزینه شرایط مشخصی دارد. هزینه باید با فعالیت کسبوکار ارتباط داشته باشد. مودی باید بتواند انجام آن هزینه را با اسناد معتبر ثابت کند. هزینه باید در چارچوب مقررات انجام و در اسناد و دفاتر مالی ثبت شده باشد.
برای مثال، اجاره محل کار، حقوق کارکنان، خرید مواد اولیه، حملونقل، بیمه و برخی هزینههای اداری میتوانند در صورت داشتن شرایط قانونی جزو هزینههای قابل قبول قرار بگیرند.
نکته مهم:
فاکتور، قرارداد، رسید پرداخت و سایر مدارک مالی در زمان رسیدگی به اثبات این هزینهها کمک میکنند.
تفاوت مالیات بر عملکرد اشخاص حقیقی و حقوقی
نحوه محاسبه مالیات برای شخص حقیقی و شرکت یکسان نیست.
مالیات بر عملکرد اشخاص حقیقی
اشخاص حقیقی معمولا با نرخهای پلکانی مالیات محاسبه میشوند. در این روش، افزایش درآمد میتواند باعث شود بخش بالاتری از درآمد با نرخ بیشتری محاسبه شود. در نتیجه، شخص باید درآمد و هزینههای خود را دقیق ثبت کند تا درآمد مشمول مالیات درست به دست بیاید.
مالیات بر عملکرد اشخاص حقوقی
اشخاص حقوقی طبق مقررات مربوط به اشخاص حقوقی و نرخهای قانونی مالیات پرداخت میکنند. سود مشمول مالیات پس از بررسی درآمدها و هزینههای قابل قبول مشخص میشود. از طرفی، شرکت باید اسناد مالی خود را به شکلی ثبت کند که ارقام اظهار شده قابل اثبات باشد. مغایرت بین دفاتر، اسناد و اظهارنامه میتواند باعث ایجاد اختلاف در رسیدگی مالیاتی شود.
مالیات بر عملکرد با مالیات ارزش افزوده چه تفاوتی دارد؟
مالیات بر عملکرد به درآمد مشمول مالیات و نتیجه فعالیت اقتصادی در دوره مالی مربوط میشود. از طرفی، مالیات بر ارزش افزوده به مالیات مربوط به عرضه کالا و خدمات در چارچوب قانون ارزش افزوده ارتباط دارد؛ به همین دلیل، یک کسبوکار ممکن است همزمان با هر دو نوع مالیات سروکار داشته باشد. تکالیف و نحوه محاسبه این دو مالیات نیز با یکدیگر تفاوت دارند.
چرا اسناد مالی در مالیات بر عملکرد مهم هستند؟
اداره مالیاتی برای بررسی عملکرد یک کسبوکار، اطلاعات و اسناد مالی آن را بررسی میکند. بنابراین، ثبت ناقص یا نامنظم اطلاعات میتواند روند رسیدگی را سختتر کند.
زمانی که یک کسبوکار فاکتورها، قراردادها، رسیدهای پرداخت و سایر مدارک خود را نگهداری میکند، امکان دفاع از هزینههای ثبتشده بیشتر میشود. برعکس، نبودن سند کافی میتواند باعث شود بخشی از هزینهها مورد پذیرش قرار نگیرد. در چنین شرایطی، درآمد مشمول مالیات بیشتر میشود و مالیات نهایی نیز ممکن است افزایش پیدا کند.
نحوه ارسال اظهارنامه عملکرد شرکت چگونه است؟
برای ارسال اظهارنامه عملکرد، مودی باید اطلاعات درآمد، هزینه، سود و زیان خود را در سامانه مربوط ثبت کند. برای این کار، مراحل زیر را دنبال کنید:
- ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی و ورود به حساب کاربری
- انتخاب بخش مربوط به اظهارنامه عملکرد
- وارد کردن اطلاعات هویتی و اطلاعات مربوط به فعالیت اقتصادی
- ثبت درآمدها، هزینهها، سود و زیان و سایر اطلاعات مالی
- بررسی اطلاعات و اصلاح مغایرتهای احتمالی
- محاسبه مالیات بر اساس اطلاعات ثبتشده
- تایید نهایی و ارسال اظهارنامه
- دریافت و نگهداری کد رهگیری و نسخه اظهارنامه برای سوابق مالیاتی
مهلت ارسال اظهارنامه مالیات بر عملکرد چقدر است؟
مهلت ارسال اظهارنامه عملکرد به نوع مودی و دوره مالی او بستگی دارد. اشخاص حقیقی معمولا باید اظهارنامه خود را تا پایان خرداد سال بعد ارسال کنند. اشخاص حقوقی نیز باید حداکثر تا چهار ماه پس از پایان سال مالی اظهارنامه خود را ارائه دهند. البته این مهلتها ممکن است در برخی سالها تمدید شوند. شرکتها بهتر است تکمیل اظهارنامه مالیاتی شرکتهای پیمانکاری و بررسی اسناد را به روزهای پایانی موکول نکنند.
جریمه مالیات بر عملکرد شامل چه مواردی میشود؟
تأخیر یا اشتباه در انجام تکالیف مالیاتی میتواند برای مؤدی جریمه ایجاد کند. برخی از موارد رایج شامل این موارد هستند:
- ارسال نکردن اظهارنامه در مهلت قانونی
- پرداخت نکردن مالیات در موعد مقرر
- پنهان کردن درآمد
- ثبت هزینههای غیرواقعی
- ارائه اطلاعات نادرست
- نگهداری نکردن اسناد و مدارک لازم
- رعایت نکردن برخی تکالیف قانونی مرتبط با فعالیت
مقدار و شرایط جریمه به نوع تخلف و مقررات مربوط بستگی دارد. بعضی جرایم شرایط خاصی برای بخشودگی دارند و بعضی موارد ممکن است قابل بخشش نباشند. بنابراین، ثبت درست اطلاعات از ابتدا میتواند از ایجاد جریمه و دردسرهای بعدی جلوگیری کند.
چطور ریسک مالیات بر عملکرد را کمتر کنیم؟
کاهش مالیات با پنهان کردن درآمد یا ثبت هزینه ساختگی فرق دارد. مدیریت مالیاتی یعنی کسبوکار اطلاعات واقعی خود را منظم و طبق قانون ثبت کند. از طرفی، کسبوکار باید درآمدها را بهموقع ثبت کند. هزینهها باید همراه با اسناد معتبر ثبت شوند. حسابهای بانکی و اطلاعات حسابداری نیز باید با معاملات واقعی هماهنگ باشند.
مودی باید معافیتها و مقررات مربوط به فعالیت خود را هم بررسی کند. یک اشتباه ساده در ثبت اطلاعات یا یک بیتوجهی به مهلت قانونی میتواند هزینه اضافی ایجاد کند. همچنین در پروندههای پیچیده نیز بررسی موضوع با یک حسابدار یا مشاور مالیاتی میتواند از بسیاری از خطاها جلوگیری کند.
ارتباط مالیات بر عملکرد با سامانه مودیان چیست؟
مالیات بر عملکرد فقط به اظهارنامه سالانه محدود نمیشود. اطلاعات ثبتشده در سامانه مودیان و صورتحسابهای الکترونیکی، بخشی از اطلاعات معاملات و فروش کسبوکار را تشکیل میدهند.
زمانی که اطلاعات فروش و معاملات بهدرستی ثبت شود، تطبیق دادهها در زمان رسیدگی سادهتر میشود. اختلاف بین اطلاعات اظهارشده و دادههای ثبتشده در سامانهها میتواند برای مودی مشکل ایجاد کند. به همین دلیل، صدور درست صورتحساب الکترونیکی فقط یک کار اداری نیست. این اطلاعات میتوانند در نظم مالی و دفاع از عملکرد واقعی کسبوکار هم نقش داشته باشند.
اشتباهات رایج در مالیات بر عملکرد
بعضی خطاها بارها در پروندههای مالیاتی تکرار میشوند. بسیاری از این اشتباهات از بیدقتی در ثبت اطلاعات شروع میشوند. یکی از رایجترین اشتباهات این است که مودی تصور کند هر هزینهای قابل قبول است. اما هزینه باید شرایط قانونی لازم را داشته باشد. اشتباهات دیگر به شرح زیر هستند:
- نگه نداشتن فاکتورها و قراردادها
- ارسال دیرهنگام اظهارنامه
- تطبیق ندادن اطلاعات اظهارنامه با دفاتر و سامانههای مالی
- ثبت ناقص درآمد
- بیتوجهی به بستن حسابها در پایان سال
- ناآگاهی از تغییرات قوانین مالیاتی
این اشتباهات میتوانند روند رسیدگی را پیچیده کنند و در بعضی موارد باعث ایجاد جریمه یا اختلاف مالیاتی شوند.
جمع بندی؛ محاسبه مالیات عملکرد چگونه است؟
مالیات بر عملکرد بر اساس درآمد مشمول مالیات محاسبه میشود. برای رسیدن به این عدد، درآمدها، هزینههای قابل قبول، استهلاک و مقررات مرتبط با فعالیت بررسی میشوند. مودی باید درآمد و هزینههای واقعی خود را با اسناد معتبر ثبت کند. او همچنین باید اظهارنامه و سایر تکالیف مالیاتی را در مهلت قانونی انجام دهد. همچنین وقتی اطلاعات مالی از ابتدا درست ثبت شوند، محاسبه مالیات، ارسال اظهارنامه و دفاع از ارقام ثبتشده نیز سادهتر میشود. برای این منظور، مودی میتواند از خدمات معتبرترین شرکتهای معتمد مالیاتی نظیر ماهر برای انجام تکالیف مرتبط با مالیات بر عملکرد استفاده کند.
اگر درباره مالیات بر عملکرد سوال یا تجربهای دارید، در بخش دیدگاهها بنویسید تا سوال شما را هم بررسی و پاسخ دهیم.
سوالات متداول درباره مالیات عملکرد
آیا در صورت نداشتن درآمد هم باید اظهارنامه عملکرد ارسال کرد؟
بله، در مواردی که قانون ارسال اظهارنامه را برای مودی الزامی کرده باشد، نداشتن درآمد بهتنهایی باعث حذف این تکلیف نمیشود.
آیا زیان یک کسبوکار در مالیات بر عملکرد محاسبه میشود؟
بله، زیان احرازشده میتواند طبق شرایط و مقررات قانونی در محاسبات مالیاتی سالهای بعد اثر بگذارد.
آیا تعطیلی یا توقف فعالیت باعث حذف تکالیف مالیاتی میشود؟
خیر، توقف فعالیت باید طبق مقررات به سازمان امور مالیاتی اعلام شود و صرف تعطیلی کسبوکار همه تکالیف مالیاتی را از بین نمیبرد.
آیا تغییر محل فعالیت باید به سازمان امور مالیاتی اعلام شود؟
بله، مودی باید تغییر اطلاعات مرتبط با محل فعالیت و نشانی را از مسیرهای تعیینشده در نظام مالیاتی ثبت و بهروزرسانی کند.
آیا درآمد اجاره هم در اظهارنامه عملکرد ثبت میشود؟
درآمد اجاره مشمول مقررات مالیاتی خاص خود است و نحوه اعلام و محاسبه آن به وضعیت مودی و نوع درآمد بستگی دارد.
بدون دیدگاه